Dazi alla prova del tempo: monitorare il mercato USA mese per mese
Il case study della pasta italiana tra quantità, prezzi e quote di mercato
Pubblicato da Marzia Moccia. .
Agroalimentare Stati Uniti Dati mensili di Mercato Marketing internazionaleNel settembre 2025, il Dipartimento del Commercio degli Stati Uniti aveva annunciato in via preliminare un dazio antidumping aggiuntivo del 91.74% su alcuni produttori italiani di pasta. Una misura che, sommandosi ai dazi orizzontali allora applicati alle merci europee, aveva aperto uno scenario particolarmente critico per uno dei prodotti simbolo del Made in Italy.
La decisione era maturata nell'ambito della revisione amministrativa periodica condotta dal Department of Commerce sulle importazioni statunitensi di pasta italiana. Le due imprese selezionate come mandatory respondents, La Molisana e Garofalo, erano state interessate dall'indagine relativa a presunte pratiche di dumping, ovvero vendite sul mercato statunitense a prezzi ritenuti inferiori al valore normale.
L'aliquota preliminare del 91.74% era stata estesa anche ad altri undici produttori italiani coinvolti nella procedura.
Nei mesi successivi, tuttavia, lo scenario è cambiato radicalmente. Dopo una prima revisione delle aliquote alla fine del 2025, il 12 marzo 2026 il Department of Commerce ha pubblicato i risultati definitivi, fissando il margine antidumping al 2.65% per La Molisana, al 7% per Garofalo e al 5.21% per le altre undici aziende interessate.
Il maxi-dazio inizialmente prospettato non si è quindi concretizzato nelle dimensioni annunciate.
A distanza di alcuni mesi, i dati sulle importazioni statunitensi permettono però di aggiungere un elemento importante alla vicenda: osservare cosa sia effettivamente accaduto alla domanda americana di pasta italiana durante questo periodo di forte incertezza commerciale.
Il mercato USA della Pasta di Grano Duro
Gli Stati Uniti rappresentano uno dei mercati esteri più importanti per la pasta italiana e il principale mercato di destinazione extra-UE.
Nel 2024, il valore delle esportazioni italiane di pasta di grano duro verso gli Stati Uniti si è avvicinato ai 500 milioni di euro. Ancora più significativa è la posizione detenuta dall'Italia: oltre la metà delle importazioni statunitensi di pasta di grano duro proviene dal Belpaese.
Questa leadership è il risultato non soltanto dei volumi esportati, ma anche del posizionamento distintivo del prodotto italiano rispetto all'offerta degli altri paesi fornitori.
Proprio questa caratteristica ci aveva portato a interrogarci, all'indomani dell'annuncio dei nuovi dazi, su quanto la domanda statunitense sarebbe stata effettivamente disposta a sostituire la pasta italiana con prodotti provenienti da altri paesi (si veda l'articolo Dazi USA sulla pasta italiana: tra rischi e resilienza).
Cosa mostrano i dati del 2026?
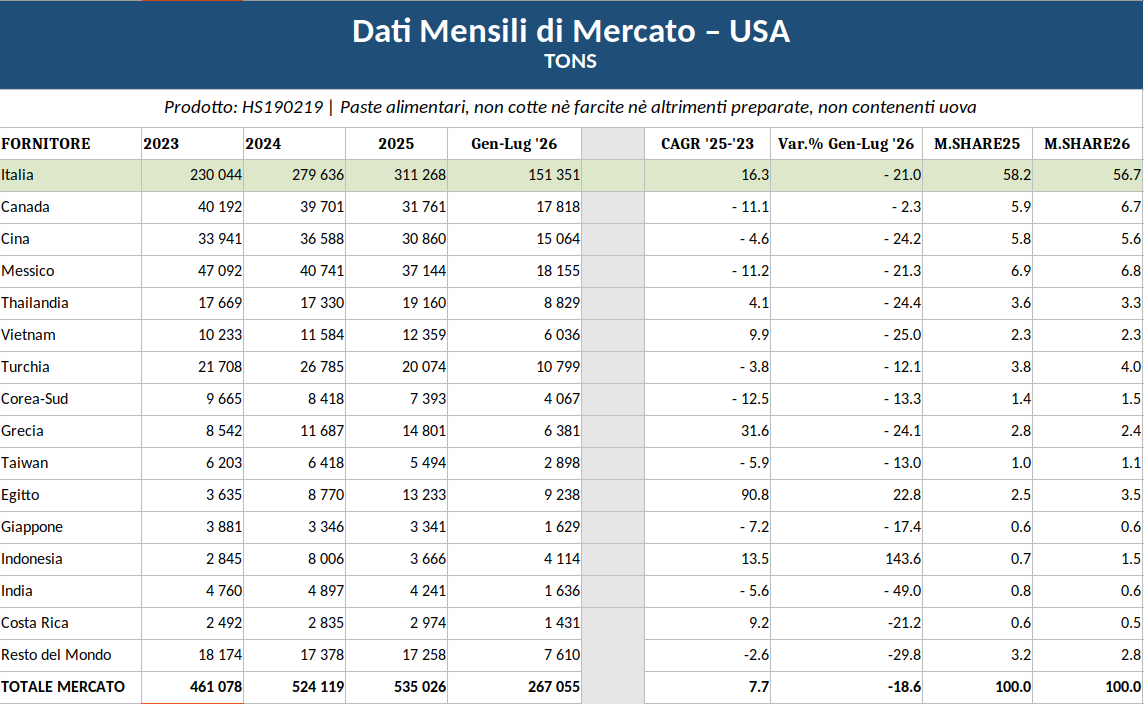
Elaborazione servizio Dati mensili di mercato ExportPlanning — Import USA
Il primo elemento che emerge è il ridimensionamento delle importazioni statunitensi di pasta italiana nei primi sette mesi del 2026, dopo la forte espansione registrata nel triennio precedente.
Negli ultimi anni la presenza italiana sul mercato americano aveva infatti mostrato una crescita particolarmente intensa. Le quantità importate dagli Stati Uniti sono passate da circa 230 mila tonnellate nel 2023 a quasi 280 mila nel 2024, raggiungendo oltre 311 mila tonnellate nel 2025. Tra il 2023 e il 2025, quindi, i volumi provenienti dall'Italia sono cresciuti a un ritmo medio annuo superiore al 16%, consolidando ulteriormente la posizione dell'Italia come principale fornitore del mercato statunitense.
Nei primi sette mesi del 2026, tuttavia, gli Stati Uniti hanno importato dall'Italia circa 151 mila tonnellate di pasta, con una contrazione del 21.0% rispetto allo stesso periodo dell'anno precedente. La flessione, leggermente più accentuata rispetto al -18.6% registrato dal mercato complessivo, risente anche di un effetto scorte, legato agli elevati livelli di approvvigionamento e al front-loading che avevano caratterizzato il periodo precedente.
Anche la quota di mercato evidenzia un lieve arretramento, senza tuttavia modificare sostanzialmente la leadership italiana. Nel 2025 l'Italia rappresentava il 58.2% delle quantità di pasta importate dagli Stati Uniti; nei primi sette mesi del 2026 la quota si attesta al 56.7%, con una riduzione di 1.5 punti percentuali.
A fronte di una contrazione generalizzata delle importazioni statunitensi e di mesi caratterizzati da una notevole incertezza sul fronte della politica commerciale, la posizione dell'Italia sul mercato americano rimane quindi nettamente dominante.
Non emerge un significativo effetto sostituzione della Pasta italiana
Appare inoltre particolarmente significativo valutare l'andamento degli altri paesi fornitori.
La flessione delle importazioni non riguarda infatti soltanto l'Italia: nei primi sette mesi del 2026 diminuiscono sensibilmente i volumi provenienti da Cina (-24.2%), Messico (-21.3%), Thailandia (-24.4%), Vietnam (-25.0%) e Grecia (-24.1%). Ancora più marcata è la contrazione dell'India (-49.0%), mentre Canada (-2.3%) e Turchia (-12.1%) mostrano le riduzioni più contenute.
Nonostante la contrazione dei volumi e il lieve arretramento della quota italiana, non si osservano segnali di una significativa sostituzione della pasta italiana con prodotti provenienti da altri paesi. L'Italia conserva infatti una leadership molto ampia sul mercato statunitense: nei primi sette mesi del 2026 concentra ancora il 56.7% delle importazioni complessive in quantità, una quota nettamente superiore a quella dei principali concorrenti, pari al 6.8% per il Messico, al 6.7% per il Canada e al 5.6% per la Cina.
Un'indicazione particolarmente significativa arriva dall'analisi dei valori medi unitari
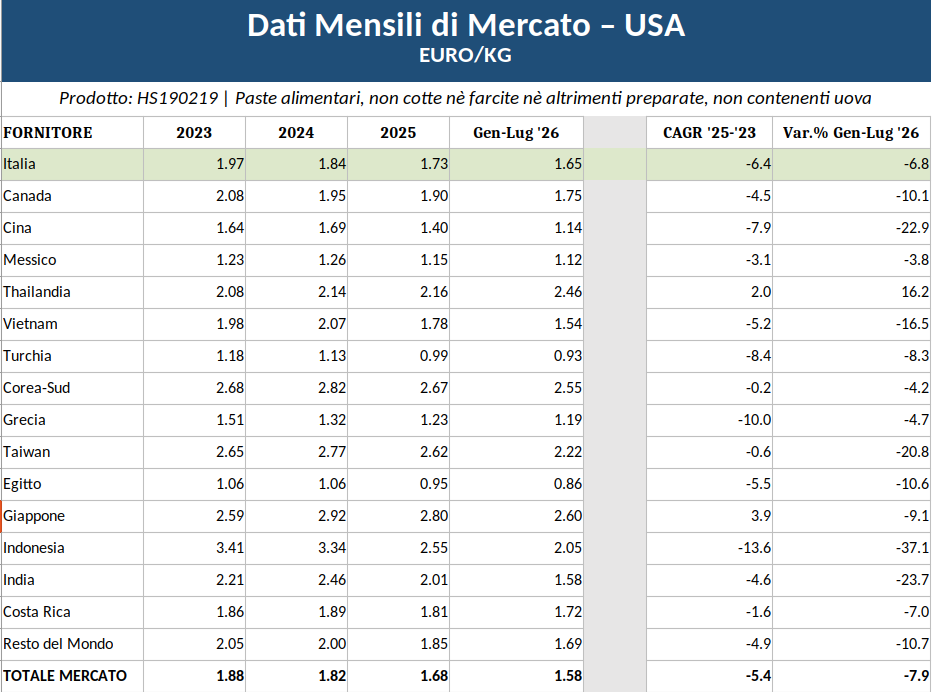
Elaborazione servizio Dati mensili di mercato ExportPlanning — Import USA
L'analisi dei valori medi unitari completa il quadro. Nei primi sette mesi del 2026 il valore medio delle importazioni statunitensi di pasta italiana si attesta a 1.65 euro/kg, con una diminuzione del 6.8% rispetto allo stesso periodo dell'anno precedente. La variazione deve tuttavia essere letta anche alla luce dell'andamento del cambio euro/dollaro: l'apprezzamento dell'euro rispetto ai livelli osservati in buona parte dello stesso periodo del 2025 contribuisce infatti a comprimere, una volta convertiti in euro, i valori unitari delle importazioni statunitensi espressi originariamente in dollari.
La flessione osservata in euro/kg non può quindi essere interpretata integralmente come una riduzione dei prezzi praticati sul mercato americano. A conferma della presenza di una componente valutaria, il fenomeno interessa gran parte dei paesi fornitori: il valore medio unitario dell'intero mercato scende del 7.9%, mentre per l'Italia la riduzione si ferma al 6.8%. Tra i principali fornitori diminuiscono anche i valori di Canada (-10.1%), Cina (-22.9%), Vietnam (-16.5%) e Turchia (-8.3%), mentre la Thailandia rappresenta una delle principali eccezioni, con un aumento del 16.2%.
La prova del mercato
Il caso statunitense mostra concretamente il valore di un monitoraggio mensile del commercio internazionale che non si limiti a osservare l'andamento delle esportazioni italiane, ma consenta di confrontarlo sistematicamente con quello degli altri paesi fornitori. È proprio il confronto competitivo a permettere di capire se una variazione delle vendite sia riconducibile a una difficoltà specifica del prodotto italiano oppure rifletta una dinamica più generale del mercato di destinazione.
Nel caso della pasta negli Stati Uniti, questa lettura comparata consente di interpretare meglio la contrazione registrata dall'Italia. Nei primi sette mesi del 2026 i volumi provenienti dall'Italia diminuiscono del 21.0%, a fronte di una flessione complessiva del mercato del 18.6%. Il calo italiano, tuttavia, non si traduce in un generalizzato spostamento della domanda verso i principali concorrenti: anche numerosi altri paesi fornitori registrano una riduzione delle quantità esportate verso gli Stati Uniti.
La quota italiana si riduce moderatamente, dal 58.2% del 2025 al 56.7% nei primi sette mesi del 2026, ma rimane nettamente superiore a quella di qualsiasi altro paese fornitore. I dati non evidenziano quindi, almeno in questa fase, un significativo effetto di sostituzione a vantaggio dei principali concorrenti esteri.
Il monitoraggio mensile permette così di andare oltre il semplice dato sulla crescita o sulla flessione delle esportazioni: consente di osservare contemporaneamente cosa sta accadendo al mercato e come si stanno muovendo i concorrenti, verificando quali paesi guadagnano o perdono quote e distinguendo gli effetti di una contrazione generale della domanda da quelli di un effettivo cambiamento nella struttura competitiva.
Conclusioni
A distanza di alcuni mesi dalla fase più critica della controversia commerciale, i dati restituiscono un quadro più articolato di quanto potrebbe suggerire la sola flessione delle esportazioni italiane. I volumi risultano in diminuzione, anche in relazione all'effetto scorte e al front-loading che avevano caratterizzato il periodo precedente, ma il confronto con gli altri fornitori mostra che la contrazione interessa più in generale il mercato statunitense e non si sta traducendo, al momento, in un significativo trasferimento della domanda verso i principali concorrenti dell'Italia.
È proprio questo il valore aggiunto della disponibilità di dati mensili. Il monitoraggio consente all'impresa non soltanto di sapere come sta evolvendo il mercato di destinazione, ma soprattutto di confrontare tempestivamente la propria performance con quella degli altri paesi esportatori dello stesso prodotto. Una flessione delle vendite assume infatti un significato molto diverso a seconda che sia accompagnata da una perdita di quota a favore dei concorrenti oppure si inserisca in una contrazione generalizzata del mercato.
L'analisi congiunta di quantità, valori medi unitari e quote di mercato consente inoltre di distinguere fenomeni differenti: una riduzione della domanda, variazioni dei valori unitari – da interpretare anche alla luce dell'andamento dei cambi – oppure un effettivo spostamento degli acquisti verso fornitori alternativi.
Il caso della pasta negli Stati Uniti ne offre un esempio concreto: il monitoraggio ha permesso di verificare non soltanto quanto siano diminuite le importazioni dall'Italia, ma anche cosa sia accaduto nello stesso periodo agli altri esportatori. È questo confronto a consentire una lettura più completa della posizione competitiva italiana e a evidenziare come, nei primi sette mesi del 2026, la flessione dei volumi non abbia prodotto un sostanziale vantaggio per i principali paesi concorrenti.
In una fase in cui le condizioni di accesso ai mercati e gli equilibri competitivi possono modificarsi rapidamente, la tempestività del dato diventa quindi uno strumento di analisi e decisione: permette di individuare i cambiamenti mentre si stanno manifestando, comprenderne la natura e fornire alle imprese indicazioni più tempestive per orientare le proprie strategie commerciali sui mercati internazionali.
Potrebbero interessarti anche:
Congiuntura Mondiale: i risultati degli scambi internazionali nel 2° trimestre 2026 (pre-stime)
Pubblicato da Marcello Antonioni. .
Sistema casa Sistema moda Agroalimentare Metalmeccanica Beni intermedi Elettronica Chimica Meccanica strumentale Congiuntura Automotive Domanda mondiale Settori Congiuntura InternazionaleDinamiche in rafforzamento, grazie ad applicazioni per AI, transizioni green e digitale [ leggi tutto ]
IMF WEO Update Luglio 2026: equilibrio (precario) tra guerra e tecnologia
Pubblicato da Alba Di Rosa. .
Analisi Macro Asia Mercati emergenti Stati Uniti Incertezza FMI Eurozona Congiuntura InternazionalePer il 2026 il Fondo ha rivisto lievemente al ribasso le stime di crescita del PIL mondiale, ora previsto al +3% [ leggi tutto ]
Deficit commerciale USA alla prova dei dazi: i dati del primo semestre 2026
Pubblicato da Marzia Moccia. .
Rallentamento Congiuntura Stati Uniti Incertezza Guerra commerciale Analisi Mercati EsteriTra l’incertezza divenuta ormai un new normal, le tensioni geopolitiche internazionali e la ridefinizione delle regole del commercio mondiale, gli Stati Uniti si confermano indubbiamente un osservat}... [ leggi tutto ]