Commercio mondiale Luglio 2026: crescita sempre più polarizzata
Il commercio mondiale continua a crescere, ma dietro la tenuta del dato aggregato si ampliano le distanze tra settori e aree geografiche
Pubblicato da Marzia Moccia. .
Congiuntura Mercati esteri Incertezza Congiuntura InternazionalePur in un clima internazionale caratterizzato da elevata incertezza, il commercio mondiale non si è fermato. Grazie all'aggiornamento a luglio dei dati ExportPlanning, è possibile confermare come nei primi sette mesi del 2026 gli scambi internazionali di beni abbiano mantenuto un ritmo di espansione sostenuto, mostrando anzi un relativo rafforzamento.
La crescita del commercio mondiale si mantiene al di sopra delle aspettative
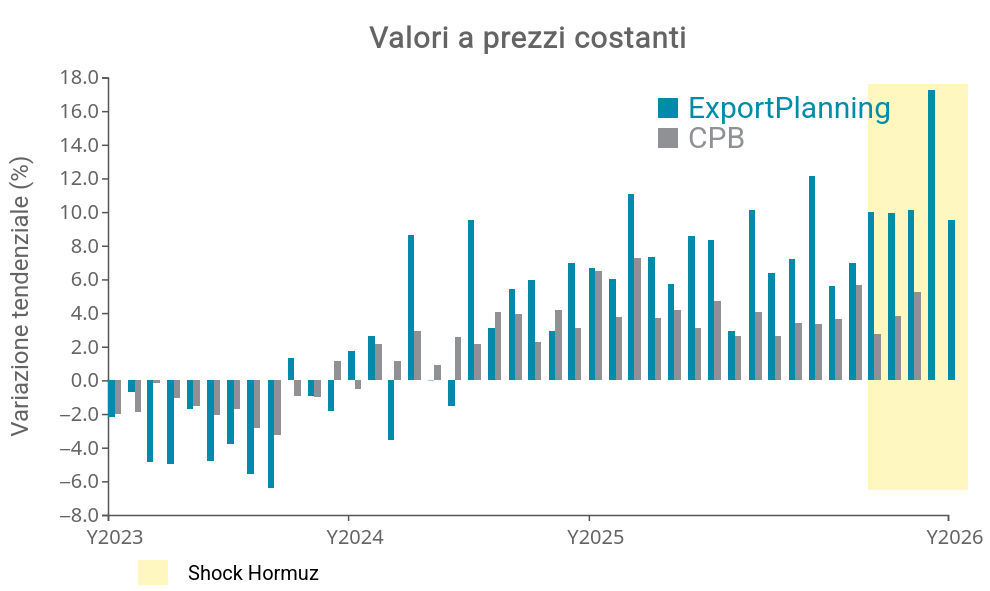
Tra gennaio e luglio 2026, sulla base del campione congiunturale ExportPlanning, la crescita del commercio mondiale di soli beni appare particolarmente sostenuta, attestandosi al 16% in dollari correnti e oltre l’8% a prezzi costanti.
Si tratta di una performance che non solo conferma la tenuta degli scambi internazionali, ma evidenzia anche un rafforzamento rispetto al trend di crescita di medio periodo del commercio mondiale.
Fig.1 - Dinamica mensile degli scambi a prezzi costanti: gen.2022 - lug.2026
(dati CPB vs dati ExportPlanning, variazione tendenziale su dati mensili)
Fonte: ExportPlanning
La tenuta del dato complessivo restituisce quindi l'immagine di un commercio internazionale ancora dinamico. Tuttavia, il risultato aggregato racconta solo una parte della storia. Sotto la superficie della crescita mondiale stanno infatti emergendo dinamiche sempre più polarizzate, sia tra le diverse famiglie di beni sia tra le principali aree geografiche.
Una crescita sempre più polarizzata
La polarizzazione settoriale: gli investimenti in AI trainano gli scambi
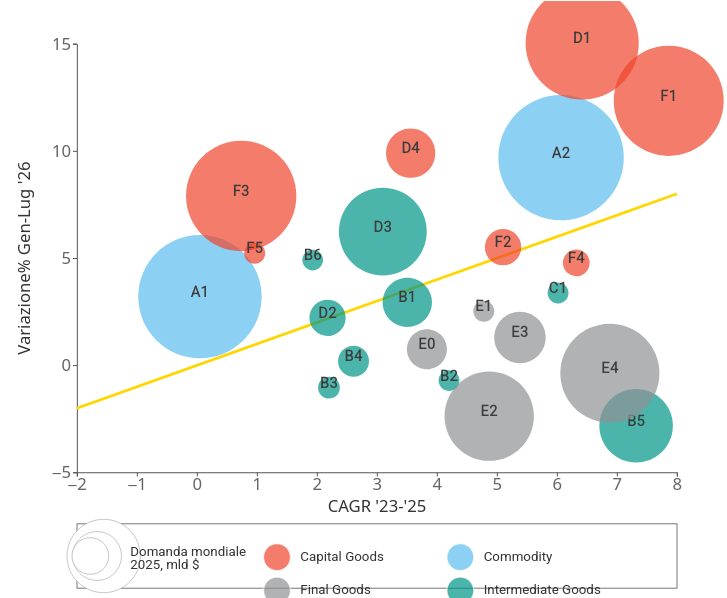
Dietro il risultato complessivo convivono settori che continuano ad avanzare a ritmi molto elevati e segmenti che mostrano una stagnazione o un rallentamento. La mappa che segue rappresenta le principali industrie coinvolte negli scambi internazionali di beni, posizionate sulla base dei tassi di variazione a prezzi costanti delle importazioni registrati nel medio periodo 2023-2025 (asse X) e quelli relativi ai primi sette mesi del 2026 (asse Y).
Questa rappresentazione fornisce una lettura sintetica e immediata delle dinamiche della domanda estera, consentendo di cogliere i pattern evolutivi più recenti e di individuare eventuali cambiamenti nel ritmo di espansione rispetto al trend di medio periodo.
La bisettrice (rappresentata in giallo) costituisce un riferimento interpretativo chiave: le industrie che si collocano sopra la bisettrice evidenziano un ritmo di crescita sostanzialmente in accelerazione rispetto all'ultimo biennio, mentre quelle al di sotto della linea mostrano un rallentamento; la dimensione di ciascuna ball è proporzionale al volume complessivo 2025 degli scambi di quell’industria.
Fig.1 – Mappa della domanda mondiale per industria a prezzi costanti
(variazione tendenziali a prezzi costanti, CAGR 23-25 vs Gen-Lug 2026)
Fonte: ExportPlanning
Tra le diverse componenti del commercio mondiale, sono soprattutto i Beni di investimento (in arancione) a mostrare il rafforzamento più significativo del ciclo, con una crescita che nei primi sette mesi del 2026 raggiunge il 26% a prezzi costanti. All’interno del comparto, quasi tutte le principali famiglie di prodotto registrano una dinamica superiore a quella osservata nel biennio precedente, con la sola eccezione dei Macchinari (F4).
Il contributo alla crescita risulta tuttavia fortemente concentrato. A trainare gli scambi sono soprattutto i prodotti legati all’ICT (F1) e alla Componentistica elettronica (D1) – CPU, processori, semiconduttori e infrastrutture digitali – sostenuti dalla rapida espansione degli investimenti nell’Intelligenza Artificiale. A questi si affianca l’Elettrotecnica (D4), favorita dalla crescente domanda di componenti e sistemi per la distribuzione e la trasformazione dell’energia.
AI, infrastrutture digitali ed elettrificazione emergono quindi come i principali motori dell’attuale ciclo degli investimenti, attraverso dinamiche peraltro strettamente interconnesse: l’espansione della capacità di calcolo richiesta dall’AI accresce il fabbisogno energetico e, di conseguenza, gli investimenti nelle infrastrutture necessarie a produrre, distribuire e trasformare l’energia.
Da segnalare anche il rafforzamento della domanda mondiale di Mezzi di trasporto e Auto (F3), che si estende lungo la filiera coinvolgendo anche la relativa Componentistica (D3).
All’estremo opposto si collocano i Beni di consumo (in grigio). Dopo una crescita media annua del 6.5% nel 2023-2025, nei primi sette mesi del 2026 il comparto registra una contrazione del 3.6%. Il rallentamento interessa in particolare il Sistema Salute (E4), anche dopo un 2025 eccezionalmente dinamico, e il Sistema Moda (E2); più resilienti, sebbene anch’essi in rallentamento, risultano il Sistema Casa (E3) e l’Agroalimentare (E0).
Più contenuta appare infine la dinamica dei Beni intermedi (in verde), con una crescita di appena +1%.
La distanza tra il +26% dei beni di investimento e il -3.6% dei beni di consumo sintetizza così la natura della fase attuale: la crescita del commercio mondiale è sostenuta soprattutto dalle filiere tecnologiche e di investimento, mentre le componenti più legate alla domanda tradizionale risentono dell’incertezza internazionale.
La polarizzazione geografica: l'Asia guida la crescita
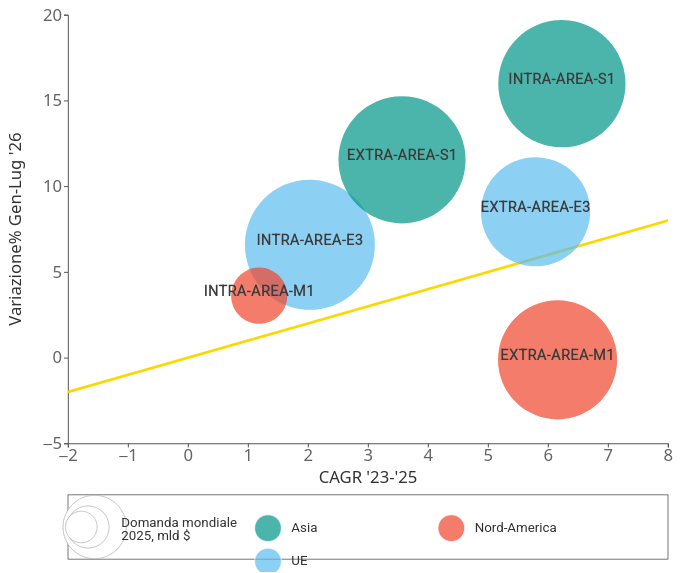
La polarizzazione osservata sul piano settoriale trova un corrispettivo altrettanto evidente nella geografia degli scambi. La mappa seguente ripropone la stessa chiave di lettura utilizzata per i settori, mettendo a confronto la dinamica delle principali aree commerciali mondiali e consentendo di individuare quali geografie stanno rafforzando il proprio ciclo rispetto al medio periodo e quali, invece, mostrano segnali di rallentamento.
Fig.2 – Mappa dei maggiori importatori mondiali
(variazione tendenziali a prezzi costanti, giu-dic 2025 vs gen-mar 2026)
Fonte: ExportPlanning
A emergere con maggiore evidenza è il ruolo degli scambi intra-Asia (S1), che forniscono il contributo più significativo alla crescita. La maggiore dinamicità dell'area è strettamente connessa anche alla composizione settoriale dell'attuale fase espansiva: una parte rilevante delle filiere dell'elettronica, dei semiconduttori, dell'ICT e delle tecnologie avanzate è infatti concentrata nella regione. La polarizzazione settoriale e quella geografica tendono quindi a rafforzarsi reciprocamente: proprio i comparti che stanno trainando il commercio mondiale hanno nell'Asia uno dei principali baricentri produttivi e commerciali.
Segnali di rafforzamento emergono anche per la domanda dell'Unione Europea, sostenuta, tra gli altri fattori, dal recupero della Germania. Più debole appare invece la dinamica del Nord America (M1), dove gli scambi mostrano un rallentamento in un contesto condizionato dalla nuova politica commerciale statunitense e dai suoi effetti sui flussi con i partner sia interni sia esterni all'area.
Conclusioni
È quindi il concetto di polarizzazione a offrire una delle chiavi di lettura più efficaci della congiuntura internazionale del 2026. Dietro la crescita complessiva del commercio mondiale si muovono infatti economie, settori e filiere a velocità molto diverse, con la domanda che tende a concentrarsi sempre più attorno a specifici cicli di investimento e aree geografiche.
Cosa significa per le imprese esportatrici
In una fase fortemente polarizzata, il dato medio rischia infatti di nascondere differenze decisive: diventa quindi fondamentale individuare quali filiere stanno generando nuova domanda, quali mercati ne stanno beneficiando e quali, invece, mostrano segnali di rallentamento.
La forte crescita dell'ICT, dell'elettronica e dell'elettrotecnica mostra, ad esempio, come le opportunità non riguardino soltanto i produttori direttamente coinvolti nello sviluppo dell'Intelligenza Artificiale, ma possano estendersi lungo l'intera catena di fornitura che sostiene gli investimenti digitali ed energetici.
Allo stesso modo, il maggiore dinamismo dell'Asia rafforza l'importanza di presidiare i mercati dell'area e di intercettare le opportunità generate caratterizzata da una configurazione sempre più commercialmente integrata.
Per le strategie di internazionalizzazione, la domanda rilevante diventa quindi sempre meno "quanto sta crescendo il commercio mondiale?" e sempre più "come sta evolvendo la domanda nelle filiere e nei mercati rilevanti per la mia impresa?".
Potrebbero interessarti anche:
Rischio di cambio e mercati emergenti: tra stabilità e vulnerabilità strutturali
Pubblicato da Alba Di Rosa. .
Cambio Analisi Macro Bilancia commerciale Dove esportare Mercati esteri Rischio cambio FMI Analisi Mercati EsteriI casi di India e Brasile [ leggi tutto ]
Dati mensili di mercato: uno strumento di pianificazione in un contesto di crescente incertezza commerciale
Pubblicato da Mauro Badanelli. .
Pianificazione Congiuntura Mercati esteri Congiuntura InternazionaleIl caso delle macchine tessili in India mostra come trasformare i dati mensili di mercato in Competitive Intelligence [ leggi tutto ]
Italia-Brasile: la missione del Sistema Paese accende i riflettori sullo stato degli scambi bilaterali
Pubblicato da Marzia Moccia. .
Dove esportare Mercati esteri Made in Italy Analisi Mercati EsteriLa missione imprenditoriale italiana in Brasile di questi giorni riporta l’attenzione su un mercato che occupa una posizione particolare nella proiezione internazionale del Sistema Paese [ leggi tutto ]