FDI: la crescita non tiene il passo con l'economia mondiale
Gli investimenti diretti esteri mondiali crescono e ma la ripresa resta fragile e con forti disparità
Pubblicato da Marzia Moccia. .
Internazionalizzazione Totale Beni Domanda mondiale Congiuntura InternazionaleL'aggiornamento della banca dati sugli investimenti diretti esteri (IDE), con i dati relativi al 2025 pubblicati dall'UNCTAD e disponibili nella sezione dedicata di ExportPlanning, consente di analizzare l'evoluzione dei flussi internazionali di investimento e di delineare le principali tendenze che caratterizzano lo scenario economico globale.
PIL, commercio mondiale e IDE: dinamiche di crescita divergenti
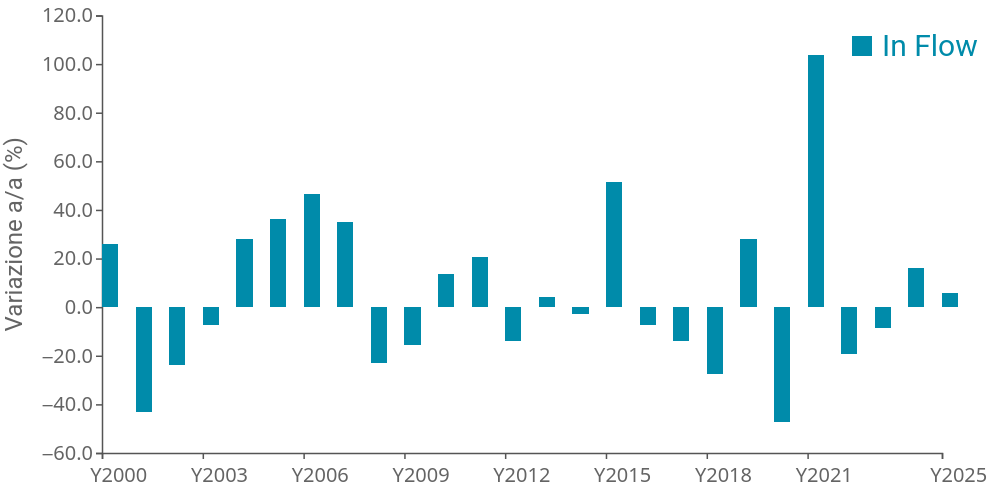
Nel 2025 i flussi mondiali di investimenti diretti esteri in entrata sono aumentati del 6%, raggiungendo 1.6 trilioni di dollari, rispetto agli 1.5 trilioni del 2024.
Si tratta del secondo anno consecutivo di crescita, dopo il +15.9% registrato nel 2024, a conferma di un percorso di ripresa degli investimenti internazionali, seppure a un ritmo più contenuto. La dinamica positiva segnala una certa resilienza dei flussi di capitale transfrontalieri, nonostante un contesto caratterizzato da tensioni geopolitiche, incertezza delle politiche commerciali ed elevati costi di finanziamento.
Fig.1 – Variazioni annuali dei flussi mondiali di IDE
(dati in dollari correnti)
Fonte: elaborazioni ExportPlanning su dati UNCTAD
Secondo l'UNCTAD, la crescita rimane tuttavia fragile e fortemente concentrata in un numero limitato di economie e settori strategici, soprattutto quelli ad alta intensità tecnologica e di capitale.
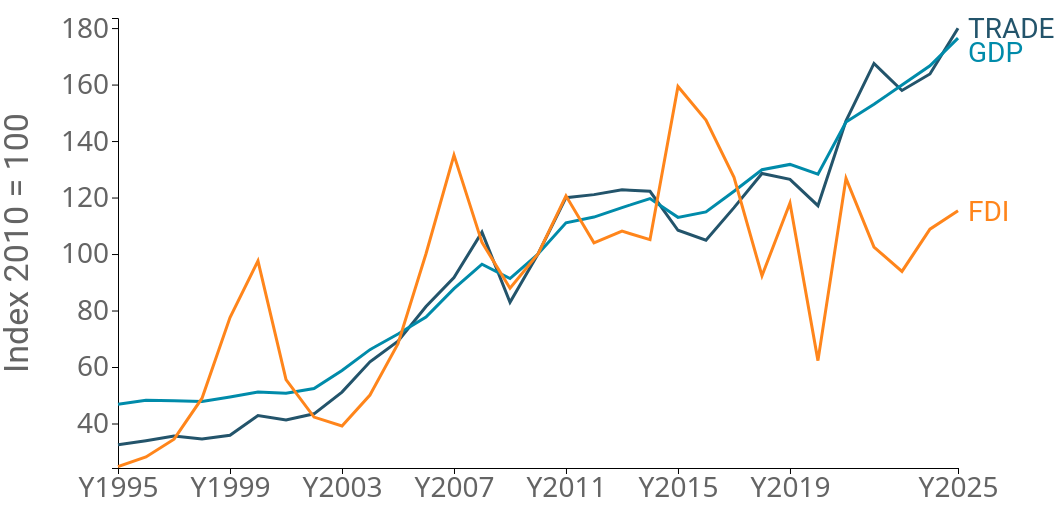
La ripresa si inserisce infatti in un quadro di persistente debolezza strutturale degli investimenti internazionali, come emerge dal confronto tra l'evoluzione del PIL mondiale, del commercio internazionale e degli IDE nel periodo 2010-2025.
Fig.2 – Confronto tra PIL, commercio mondiale e IDE (indice 2010=100)
(dati in dollari correnti)
Fonte: elaborazioni ExportPlanning su dati UNCTAD e IMF
Nel periodo considerato, il commercio mondiale e il PIL globale hanno seguito traiettorie di crescita sostanzialmente allineate, registrando incrementi cumulati rispettivamente dell'80% e del 76%, espressi in dollari correnti. Una dinamica che riflette la stretta relazione tra l'espansione dell'attività economica globale e quella degli scambi internazionali.
Gli investimenti diretti esteri hanno invece mostrato un andamento nettamente divergente: dopo il picco del 2015, i flussi di IDE hanno registrato una dinamica particolarmente volatile e una crescita complessivamente molto più contenuta, attestandosi nel 2025 su livelli superiori di appena il 15% rispetto al 2010.
Il divario sembra riflettere una trasformazione delle strategie di internazionalizzazione delle imprese e delle modalità di integrazione dell'economia mondiale. Dopo la lunga fase di espansione delle delocalizzazioni produttive e delle catene globali del valore, la crescita degli scambi internazionali ha potuto proseguire anche attraverso il consolidamento e il maggiore utilizzo delle reti produttive e commerciali esistenti, senza richiedere un incremento proporzionale dei nuovi investimenti transfrontalieri.
A questa dinamica si aggiunge, soprattutto a partire dalla pandemia, una crescente selettività delle imprese multinazionali nelle scelte di localizzazione degli investimenti. Alla tradizionale ricerca di vantaggi di costo si affiancano, con un peso sempre maggiore, la sicurezza degli approvvigionamenti, la prossimità ai mercati di sbocco e la necessità di contenere l'esposizione ai rischi geopolitici.
Geografia degli investimenti: dinamiche differenziate
La trasformazione delle strategie di internazionalizzazione delle imprese si riflette anche in una profonda ridefinizione della geografia degli investimenti diretti esteri. Il confronto tra il 2015 e il 2025 evidenzia infatti cambiamenti significativi nella distribuzione dei flussi mondiali, con un rafforzamento del peso delle economie asiatiche ed emergenti e un ridimensionamento di quello europeo.
Tab. 1 - Redistribuzione geografica degli IDE in entrata: quote per area 2015 vs 2025
(quota % sul totale)
| AREA | 2015 | 2025 |
|---|---|---|
| Asia | 22.2 | 34.6 |
| North America | 24.7 | 24.0 |
| EU Europe | 36.3 | 10.3 |
| MENA | 1.8 | 9.2 |
| Latin America | 5.5 | 8.6 |
| Non EU Europe | 6.3 | 8.2 |
| Africa Sub Sah. | 1.7 | 2.9 |
| Oceania and South Africa | 1.4 | 2.1 |
L'Asia si conferma il principale polo di attrazione degli investimenti internazionali, con una quota dei flussi mondiali passata dal 22.2% del 2015 al 34.6% del 2025, guadagnando oltre 12 punti percentuali. Si tratta di un'evoluzione coerente con la crescente centralità della regione, trainata non tanto dalla Cina quanto da economie come Singapore e India e, più in generale, dai Paesi dell'ASEAN.
Il Nord America mantiene invece una posizione sostanzialmente stabile, con una quota che si attesta intorno al 24%. Questa stabilità complessiva nasconde tuttavia dinamiche differenti tra i principali Paesi: diminuisce il peso relativo degli Stati Uniti, mentre aumentano le quote di Canada e Messico.
Il cambiamento più marcato riguarda l'Unione Europea, la cui quota sui flussi mondiali di IDE si riduce dal 36.3% del 2015 al 10.3% del 2025, con una perdita di ben 26 punti percentuali.
Il dato europeo richiede tuttavia particolare cautela nell'interpretazione. I flussi di IDE, soprattutto nelle economie avanzate, possono infatti essere influenzati da operazioni straordinarie di fusione e acquisizione, riorganizzazioni societarie e movimenti di capitale attraverso centri finanziari internazionali. La contrazione più marcata della quota riguarda proprio Irlanda e Paesi Bassi, economie particolarmente esposte a queste dinamiche. Il ridimensionamento europeo non è tuttavia omogeneo: nel decennio considerato, Germania e Spagna registrano infatti un aumento della propria quota sui flussi mondiali.
Si rafforza inoltre il ruolo di altre aree emergenti. Particolarmente significativo è l'aumento del peso dei Paesi MENA, passati dall'1.8% al 9.2% dei flussi mondiali.
Anche l'America Latina registra un incremento della propria quota, dal 5.5% all'8.6%, trainato principalmente dal Brasile.
Nel complesso, il confronto evidenzia una redistribuzione geografica dei flussi internazionali di investimento verso una pluralità di destinazioni, con l'Asia in posizione dominante e una crescente rilevanza di alcune economie emergenti. Un'evoluzione coerente con il cambiamento delle strategie di localizzazione delle imprese, sempre più attente non soltanto ai differenziali di costo, ma anche alle prospettive di crescita dei mercati e alla disponibilità di infrastrutture e competenze.
Potrebbero interessarti anche:
Export 2027-2030: aggiornato lo scenario di previsione ExportPlanning
Pubblicato da Marzia Moccia. .
Totale Beni Previsioni Dove esportare Mercati esteri Incertezza Analisi Mercati EsteriIn quali mercati la domanda internazionale sta accelerando? Quali mercati e settori offrono le opportunità più significative? Per le imprese esportatrici, riconoscere tempestivamente q}... [ leggi tutto ]
Commercio mondiale Settembre 2026: crescita a più velocità
Pubblicato da Marzia Moccia. .
Congiuntura Domanda mondiale Mercati esteri Incertezza Congiuntura InternazionaleIl commercio internazionale conferma una crescita sostenuta anche nel terzo trimestre, ma permangono le divergenze settoriali [ leggi tutto ]
Macchine per il legno: l'export Italia cresce
Pubblicato da Mauro Badanelli. .
Internazionalizzazione Meccanica strumentale Mercati esteri Dati mensili di Mercato Marketing internazionaleNei primi sette mesi del 2026 le esportazioni italiane mostrano un incremento sul 2025, mentre le vendite all'estero dei principali concorrenti calano [ leggi tutto ]