Rischio di cambio e mercati emergenti: tra stabilità e vulnerabilità strutturali
Pubblicato da Alba Di Rosa. .
Cambio Analisi Macro Bilancia commerciale Dove esportare Mercati esteri Rischio cambio FMI Analisi Mercati EsteriSe l’analisi dei dati di commercio estero è un punto di partenza fondamentale per comprendere e monitorare i mercati di interesse, l’ottenimento di un quadro d’insieme richiede ben più informazioni. Per supportare il raggiungimento di tale obiettivo, nella piattaforma ExportPlanning abbiamo raccolto negli anni non soltanto dati di commercio estero, ma anche un ampio set di informazioni di carattere macroeconomico, utili a supportare il processo decisionale delle imprese sul fronte dell’internazionalizzazione.
Parliamo non soltanto dello scenario storico e previsivo per variabili chiave come PIL e inflazione (si veda la banca dati World Economic Outlook, di fonte IMF), ma anche dell’ampia panoramica dei fattori di sviluppo e di rischio identificati per i diversi paesi. Tali informazioni contribuiscono ad una valutazione ad ampio spettro del mercato di interesse, in un’ottica di medio-lungo periodo, utile a supportare l’analisi di nuovi possibili mercati di sbocco per l’export aziendale, o a monitorare l’evoluzione dello scenario economico per mercati consolidati.
Informazioni macroeconomiche: focus rischio di cambio
In questo articolo ci focalizziamo su una delle nostre principali banche dati macroeconomiche, dedicata al rischio di cambio e recentemente aggiornata, consultabile nel Datahub.
In primo luogo, cosa si intende per rischio di cambio?
L’Indice Rischio Cambio (IDX), elaborato dal team StudiaBo è compreso tra 0 e 100, misura il rischio associato alle valute di 152 paesi del mondo, declinato in termini di rischio di deprezzamento. L’indice sintetico è calcolato sulla base di 3 pilastri:
- Sopravvalutazione della valuta e previsioni di inflazione (PPP)
- Disponibilità di risorse valutarie (RES)
- Credibilità del paese e della valuta (CRED)
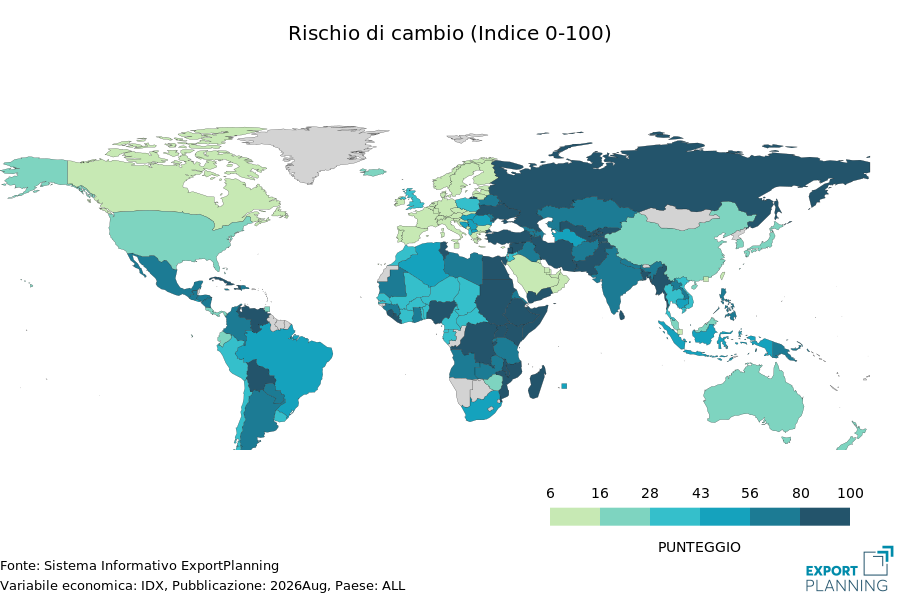
Nella mappa di seguito è riportato l’indice rischio cambio aggiornato a agosto 2026, che fornisce una visione a 360 gradi dei livelli di rischio su scala globale. Come emerge con chiarezza, i livelli più elevati di rischio di cambio sono tradizionalmente associati ai paesi in via di sviluppo, a fronte di una maggiore stabilità per il gruppo delle economie avanzate (si pensi al caso dell’euro, del dollaro USA, ma anche di valute come il dollaro canadese e australiano).
Di contro, le aree a rischio più elevato si rilevano in Russia, Medio Oriente, Africa e, in misura minore, in America Latina: parliamo dunque del gruppo degli emergenti, paesi esposti a maggiori debolezze economiche strutturali e a fattori di rischio transitori, come le situazioni di conflitto in corso. In controtendenza si muove la Cina che, pur appartenendo tuttora al gruppo dei paesi emergenti, presenta un livello di rischio cambio comparativamente modesto rispetto alla media del suo cluster. In questo caso, i fattori a supporto sono molteplici e spaziano dalla solidità economica del gigante asiatico, all’adozione di un regime di cambio non ancora liberamente fluttuante.
I casi di India e Brasile
All’interno del macro-gruppo degli emergenti, vale la pena approfondire le specificità di India e Brasile. Membri chiave dei BRICS – rispettivamente sesta e decima maggiore economia mondiale – i mercati indiano e brasiliano sono considerati sempre più strategici tanto per le esportazioni italiane che europee, come recentemente evidenziato nel Rapporto Export SACE 2026. I mercati target evidenziati nel rapporto sono caratterizzati da una crescita economica sostenuta, un processo di trasformazione industriale in corso e da solidi programmi di investimento a lungo termine – elementi che delineano la presenza di crescenti spazi di opportunità per gli esportatori nazionali, favoriti anche dai recenti accordi commerciali siglati dall'Unione Europea.
Il grafico di seguito mette a confronto i livelli del rischio di cambio di India e Brasile con il benchmark cinese, valuta del gruppo degli emergenti caratterizzata, come accennato, da livelli di rischio comparativamente moderati.
Rischio di cambio (Indice 0-100)
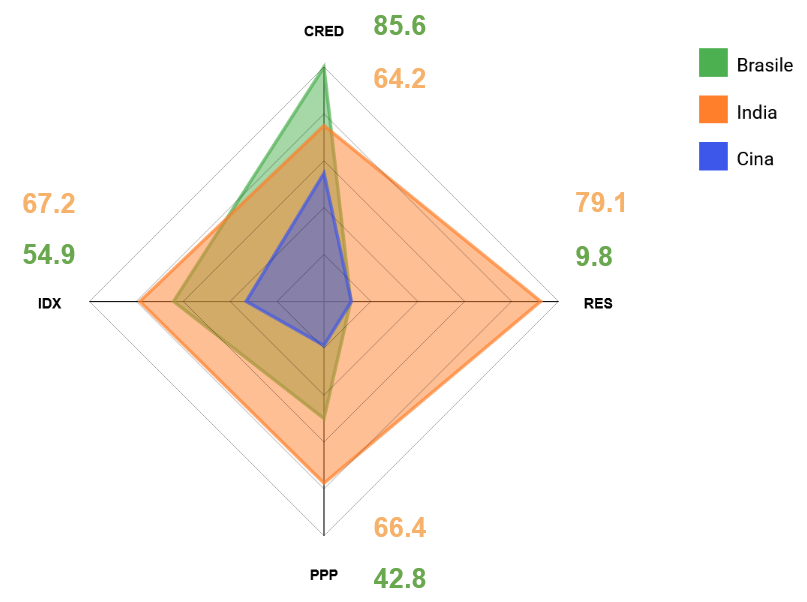
Nell'arco dell’ultimo triennio, i livelli di rischiosità della valuta brasiliana hanno mostrato segnali di calo, a fronte di una maggiore stabilità per la valuta indiana. Allo stato attuale l’indice complessivo si colloca quindi sotto la soglia di 70/100 per l’India, e poco sopra la soglia di 50 per il Brasile. Ma quali fattori differenziano questi risultati?
Partendo dal primo pilastro (sopravvalutazione della valuta e previsioni di inflazione), si segnala come l’inflazione indiana si preveda al momento più elevata rispetto alla controparte brasiliana, dopo la battuta d’arresto registrata nel 2025. Per il 2026, il Fondo Monetario stima un tasso d’inflazione prossimo al 4% per il Brasile, a fronte di un incremento dei prezzi di quasi 5 punti percentuali per l’India. Negli anni a seguire, per il Brasile l’IMF prevede una progressiva convergenza verso la soglia del 3%, a fronte di una maggiore stabilità attorno al 4% per l’India.
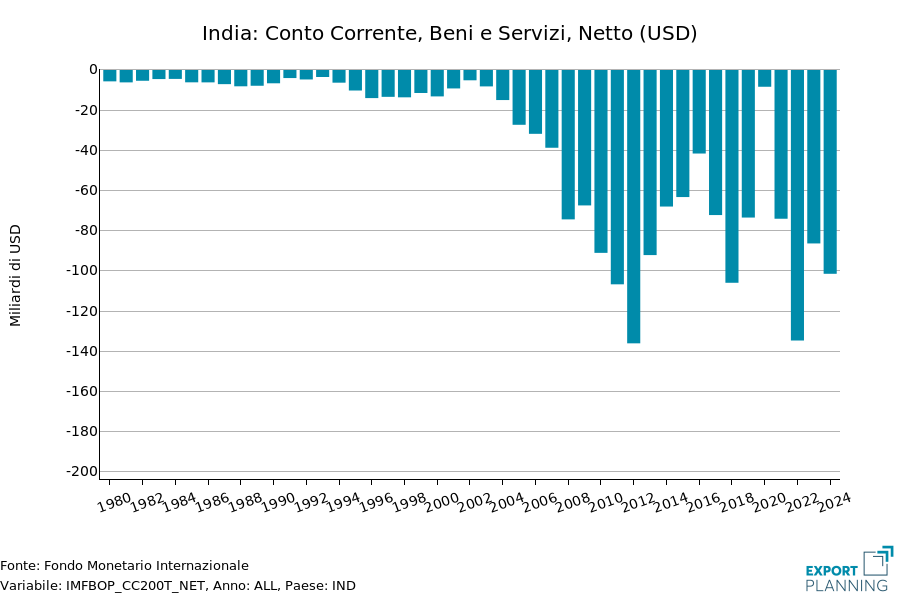
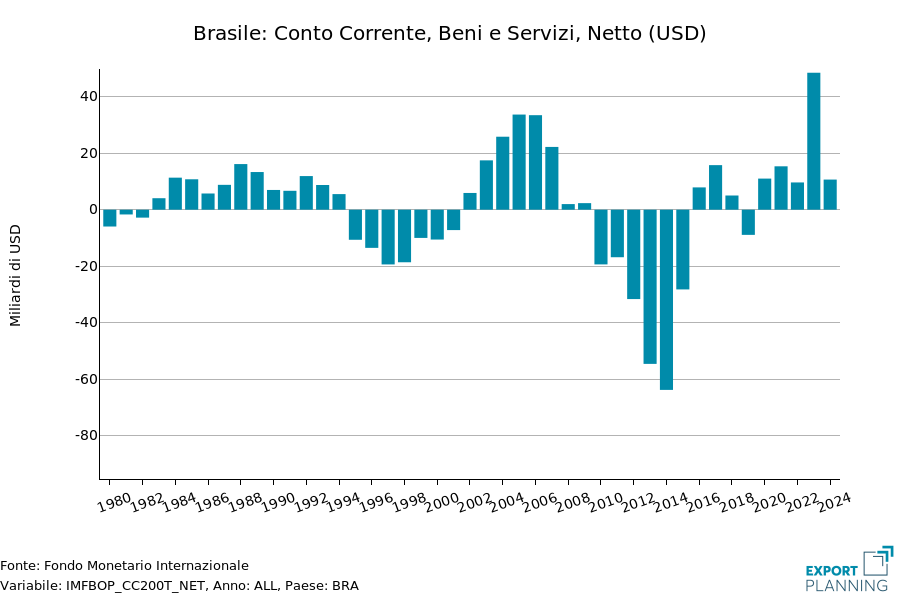
Un divario più marcato tra i due paesi emerge per il secondo pilastro (disponibilità di risorse valutarie), che prende in esame variabili cruciali come il saldo delle partite correnti e il ruolo di investimenti diretti esteri e di portafoglio in entrata, che tendono a sostenere la valuta del paese. È proprio sul fronte delle partite correnti che si osserva la maggiore divergenza: il conto corrente (beni e servizi) risulta saldamente in territorio positivo nel periodo post Covid per il Brasile, a fronte di un significativo deficit strutturale (-100 miliardi di dollari nel 2024) per il caso indiano. L'India si conferma, infatti, un importatore strutturale di materie prime energetiche e industriali, esponendo la propria bilancia commerciale alle tensioni geopolitiche e alla volatilità dei prezzi delle commodity; fortemente legate alle materie prime sono, invece, proprio le esportazioni brasiliane.
Guardiamo infine al terzo pilastro (credibilità del paese e della valuta), in cui è l’indice brasiliano a registrare un livello di rischio più elevato. Tra le varie componenti del pilastro troviamo livelli simili per il rischio di guerra e disordini politici, nonché sul fronte dell’onestà amministrativa. Il cambio brasiliano si mostra però più volatile, come misurato dal coefficiente di variazione rispetto alla sua media mobile, incidendo quindi negativamente sul risultato dell’indicatore sintetico del terzo pilastro.
Conclusioni
L’analisi del rischio di cambio conferma come il mondo degli emergenti sia tutt’altro che monolitico. Se giganti come la Cina mantengono una stabilità sostenuta da fondamentali solidi, ma guidata anche da precise linee di policy, economie dinamiche come India e Brasile presentano profili di rischio profondamente differenti, guidati da dinamiche d’inflazione, bilance commerciali e strutture produttive eterogenee. Per le imprese orientate all’internazionalizzazione, monitorare con attenzione queste variabili può rappresentare un utile tassello informativo, per cogliere opportunità e operare, al tempo stesso, verso una mitigazione dei rischi.
Potrebbero interessarti anche:
Dati mensili di mercato: uno strumento di pianificazione in un contesto di crescente incertezza commerciale
Pubblicato da Mauro Badanelli. .
Pianificazione Congiuntura Mercati esteri Congiuntura InternazionaleIl caso delle macchine tessili in India mostra come trasformare i dati mensili di mercato in Competitive Intelligence [ leggi tutto ]
Italia-Brasile: la missione del Sistema Paese accende i riflettori sullo stato degli scambi bilaterali
Pubblicato da Marzia Moccia. .
Dove esportare Mercati esteri Made in Italy Analisi Mercati EsteriLa missione imprenditoriale italiana in Brasile di questi giorni riporta l’attenzione su un mercato che occupa una posizione particolare nella proiezione internazionale del Sistema Paese [ leggi tutto ]

Oltre i chilometri: la distanza di business dall'Italia
Pubblicato da Luca Surace. .
Analisi Macro Italia Marketing internazionaleLa distanza di business aiuta a leggere quanto i mercati siano realmente vicini o lontani dall'Italia [ leggi tutto ]